Categories
その他 ブログ

ダース・ベイダーはパワハラ上司なのか?『帝国の逆襲』を見て考えた組織論

久しぶりに『スター・ウォーズ エピソード5/帝国の逆襲』を見ました。

スター・ウォーズは何度も見ている映画なのですが、久しぶりに見ると、昔とは違うところが気になります。

今回、妙に気になったのがダース・ベイダーです。

若いころは、

「やっぱりダース・ベイダー、怖いなあ」

くらいにしか思っていませんでした。

ところが長年会社員を経験してから見ると、印象が違います。

「いや、この人、上司として見たら相当ヤバいやろ」

部下が失敗すると……首を絞める

『帝国の逆襲』のダース・ベイダーは、部下の失敗にものすごく厳しい。

というより、「厳しい」という言葉では足りません。

オゼル提督が判断を誤ると、ベイダーはフォースを使って処刑してしまいます。

そして、すぐ横にいるピエットに、

「お前が提督だ」

という具合に後任を任せます。

会社に置き換えると、

「部長、今回のプロジェクト失敗したな」

「申し訳ありません」

「クビ」

「えっ」

「田中君、今日から君が部長」

みたいな話です。

いやいや。

田中君、怖くて部長なんかやりたくないでしょう。

「失敗したら怒られる」組織で何が起きるのか

もちろん現実の会社で、上司が部下の首をフォースで絞めることはありません。

たぶん。

しかし程度の差こそあれ、

「失敗したら徹底的に責められる」

「上司に反対意見を言えない」

「悪い情報を報告すると怒られる」

という職場はあります。

こういう組織で怖いのは、社員が失敗しなくなることではありません。

失敗を報告しなくなることです。

さらに、

「こうした方がいいと思います」

という提案もしなくなります。

正しいことをするより、

「上司を怒らせないこと」

が仕事の目的になってしまうからです。

帝国軍には「心理的安全性」がない

最近の組織論では「心理的安全性」という言葉がよく使われます。

簡単に言えば、

「こんなことを言ったら怒られるかな」

「間違ったことを言ったら恥をかくかな」

と過度に心配せず、意見や疑問を口にできる状態です。

この観点から見ると、帝国軍はかなりすごい組織です。

心理的安全性が低いどころではありません。

下手なことを言ったら、本当に息ができなくなります。

会議で、

「ベイダー卿、その作戦には問題があると思います」

なんて、なかなか言えません。

でも、ベイダーは単なる無能上司ではない

ここが面白いところです。

ダース・ベイダーは、単純な「ダメ上司」とも言い切れません。

目的は明確です。

決断も速い。

自分自身も最前線に出ます。

部下に仕事を任せることもあります。

そして、有能な人間はちゃんと見ています。

だからこそ余計に興味深い。

仕事はできる。でも、部下が安心して仕事のできる環境を作れない。

現実の会社でも、こういう上司は案外いるのではないでしょうか。

恐怖で動く組織は短期的には強い

ベイダー型マネジメントにも、一つ大きな特徴があります。

指示が出たら、みんな必死に動きます。

そりゃそうです。

失敗したら首が飛ぶ。

比喩ではなく、本当に首が締まる。

だから短期的には非常に効率がよく見えるかもしれません。

「つべこべ言わずにやれ!」

で組織全体を一方向に動かせます。

ところが長期的には問題が出てきます。

誰も挑戦しない。

誰も異論を言わない。

悪い情報ほど上に届かない。

そして何より、

「どうすれば組織が良くなるか」ではなく、「どうすれば上司に怒られないか」を考えるようになる。

これは組織にとってかなり危険です。

会社員を経験してから見るスター・ウォーズ

若いころにスター・ウォーズを見ていたときは、

帝国軍=悪

反乱軍=善

くらいの感覚で楽しんでいました。

でも会社員生活を経験してから改めて見ると、

「帝国軍って、組織としてどうなんやろ?」

という別の楽しみ方ができることに気づきます。

そしてダース・ベイダーを見ながら思いました。

もし帝国軍に「上司に関する360度評価」があったら、部下はいったい何を書くのでしょう。

「決断力があります」

「強いリーダーシップがあります」

「目標達成への強い意志があります」

……このあたりまでは書けそうです。

そして最後の自由記述欄。

「もう少し部下の話を聞いていただけるとありがたいです」

もちろん匿名で。

いや、フォースが使える相手には、匿名でもバレそうやな。

やっぱり書くのやめとこ。

Categories
ブログ

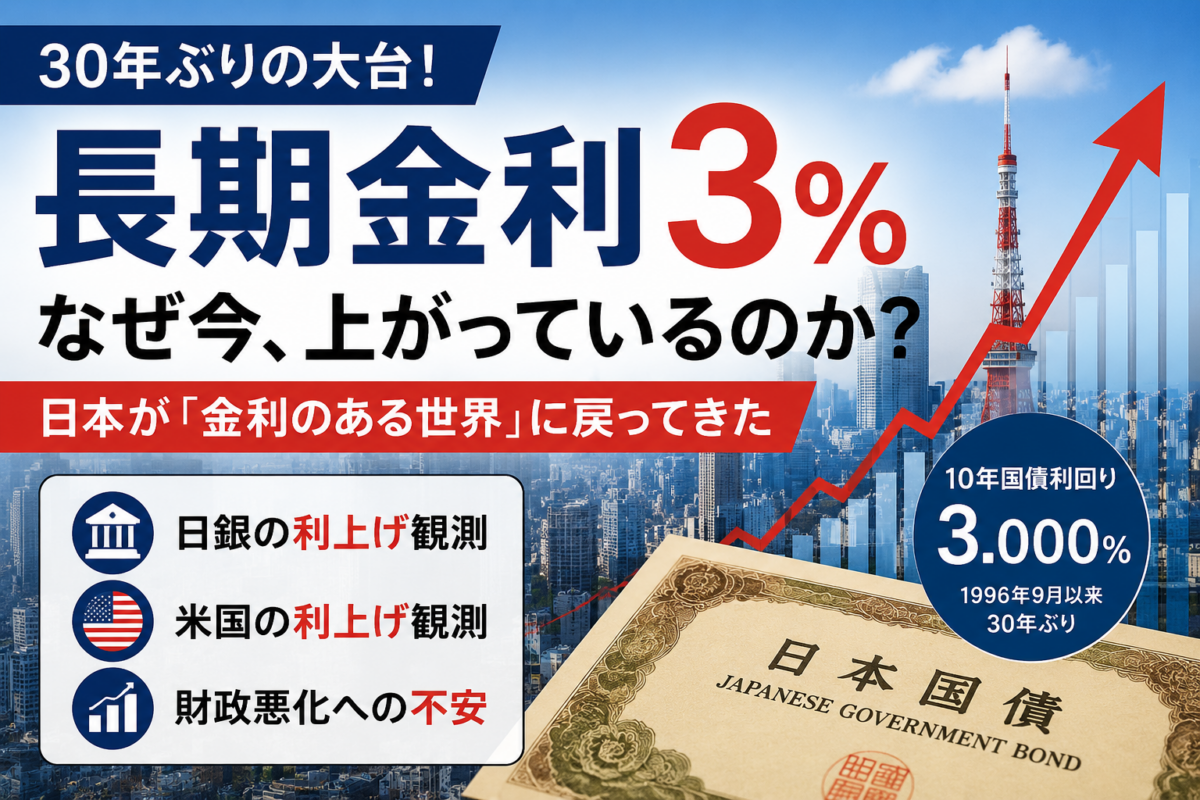
長期金利3%はなぜ大ニュース? 日本が「金利のある世界」に戻ってきた

2026年9月1日、日本の長期金利が一時3%に達しました。

「3%? それって高いの?」

と思う方もいるかもしれません。

しかし実は、日本の10年国債の利回りが3%をつけるのは1996年以来、実に30年ぶりです。

長い間「超低金利の国」だった日本に、大きな変化が起きています。

今回は、

「そもそも長期金利とは何なのか?」

「なぜ急に3%まで上がったのか?」

「私たちの生活にはどんな影響があるのか?」

をできるだけ分かりやすく整理してみます。

そもそも「長期金利3%」とは?

ニュースでいう長期金利とは、主に10年物国債の利回りのことです。

ここで少しややこしいのが、

「国債が売られると金利が上がる」

という関係です。

感覚的には逆のように思えますよね。

簡単な例で考えてみます。

100万円で買うと、毎年2万円もらえる債券があったとします。

この場合、利回りは2%です。

ところが、この債券が市場で80万円まで値下がりしたとします。

すると、

80万円払えば、毎年2万円もらえる

ことになります。

利回りは2.5%に上がります。

つまり、

国債が売られる

国債価格が下がる

利回りが上がる

という仕組みです。

今回、日本国債が売られた結果、10年国債の利回りが3%まで上昇したわけです。

なぜ国債がこんなに売られているのか?

今回の金利上昇には、大きく3つの理由があります。

1.日銀がさらに利上げしそうだから

まず大きいのが、日銀の利上げ観測です。

市場では、9月17〜18日に開かれる日銀の金融政策決定会合で利上げが行われる可能性がかなり高いと見られています。

さらに重要なのは、

「今回1回だけでは終わらないかもしれない」

と思われていることです。

物価上昇が続けば、日銀は今後も利上げを続ける可能性があります。

そうなると投資家は、

「今の低い金利の国債を持つより、もう少し待てばもっと高い金利の国債が買えるのでは?」

と考えます。

その結果、今持っている国債を売る人が増えます。

そして、

国債価格が下がる

長期金利が上がる

という流れになります。

2.アメリカでも利上げ観測が出ている

今回は日本だけではありません。

アメリカでもインフレへの警戒から、FRBが利上げに動く可能性が意識されています。

FRBが利上げするかもしれないとなれば、アメリカ国債の金利も上昇します。

世界の金融市場では各国の金利はつながっていますから、

アメリカの金利上昇

日本の国債にも売り圧力

日本の長期金利も上昇

という影響が出てきます。

つまり今回は、

「日本だけの問題」

ではなく、日米両方で金利上昇圧力が強くなっているのです。

3.日本の財政は大丈夫なの?という不安

もう一つ重要なのが、日本の財政です。

2027年度予算に向けた各省庁の概算要求は、過去最大の143兆円前後まで膨らみました。

政府がたくさんお金を使うとなると、当然こんな疑問が出てきます。

「そのお金はどこから出すの?」

税金だけで足りなければ、国は国債を発行します。

今後、国債が大量に発行されると予想されると、国債の価格は下がりやすくなります。

さらに投資家が、

「日本は借金を増やしすぎて大丈夫なのか?」

と心配し始めれば、

「日本国債を買うなら、もっと高い金利が欲しい」

と考えるようになります。

これも長期金利を押し上げる要因になります。

長期金利3%は悪いことなのか?

ここが今回の記事で一番大事なポイントです。

金利上昇というと、

「日本経済が悪くなっているのでは?」

と思うかもしれません。

でも、必ずしもそうとは限りません。

日本では長い間、

デフレ

景気低迷

超低金利

日銀が大量に国債を買う

という状況が続いてきました。

2016年には、10年国債の利回りがマイナス0.3%まで低下しました。

それが今は、

物価が上がる

賃金も上がる

日銀が金融政策を正常化する

金利が上がる

という流れになっています。

これはある意味、

「日本経済が普通の状態に戻っている」

とも言えます。

でも今回の金利上昇には少し怖い面もある

問題なのは、今回の金利上昇が金融正常化だけではないことです。

インフレへの不安

財政悪化への不安

国債を大量に発行することへの不安

こうした要因も混ざっています。

つまり今回の3%には、

「経済正常化による金利上昇」

「インフレや財政不安による金利上昇」

の両方が入っているのです。

ここは区別して考えた方がよさそうです。

私たちの生活にはどんな影響がある?

長期金利が上がると、身近なところにも影響が出ます。

まず住宅ローンです。

特に固定金利型の住宅ローンは、長期金利の影響を受けやすいため、今後さらに金利が上がる可能性があります。

企業の借入金利も上がります。

企業がお金を借りにくくなると、設備投資や新規事業に慎重になる可能性があります。

一方で、預金者にとっては悪いことばかりではありません。

銀行の定期預金などの金利も上昇しやすくなります。

つまり、

お金を借りる人には厳しくなる

お金を貸す人、預ける人には有利になる

というのが基本です。

株価にも影響する

長期金利が3%まで上がると、株式市場にも影響します。

たとえば国債で比較的安全に3%程度の利回りが得られるなら、

「わざわざリスクを取って株を買わなくてもいいのでは?」

と考える人も出てきます。

そのため一般的には、

金利上昇は株価には逆風

になります。

特に、将来の成長を期待して高い株価がついている成長株は、金利上昇の影響を受けやすいと言われます。

円高になるの?

日銀が利上げすると、

日本の金利が上がる

円を持つ魅力が高まる

円高

という方向に動きやすくなります。

ただし今回は、アメリカでも利上げ観測が出ています。

つまり、

日本の金利も上がる

アメリカの金利も上がる

という状況です。

為替で大事なのは、日本の金利だけではなく、

「日米の金利差がどう変わるのか」

です。

日本だけが利上げすれば円高要因になりますが、アメリカの金利も上がれば、話はそれほど単純ではありません。

実は政府にとっても大きな問題

さらに見逃せないのが、国の借金です。

日本政府は非常に多くの国債を抱えています。

金利が上がると、新しく発行する国債や借り換える国債の利払い負担が増えていきます。

すると、

金利が上がる

政府の利払い費が増える

財政が悪化する

国債への不安が強まる

国債が売られる

さらに金利が上がる

という悪循環になる可能性もあります。

だからこそ、市場は日銀の政策だけでなく、政府の財政運営にも注目しているのです。

まとめ

今回の「長期金利3%」というニュースは、

「日本の金利がちょっと上がった」

という程度の話ではありません。

日本は長い間、

「金利のほとんどない世界」

で生活してきました。

それが今、

「金利のある普通の経済」

へ戻ろうとしています。

その意味では、今回の3%は日本経済の正常化を示す数字とも言えます。

しかし同時に、

インフレが収まらない

財政支出が膨らんでいる

国債の信頼が低下するかもしれない

という不安も混ざっています。

だから今回の金利上昇は、

単純に「良いニュース」「悪いニュース」と決めつけるより、

「日本経済の正常化と、新たなリスクが同時に表面化している」

と見るのが一番分かりやすいでしょう。

これから注目したいのは、9月の日銀会合です。

日銀が実際に利上げした後、長期金利が落ち着くのか、それともさらに上昇するのか。

そこを見ると、

今回の3%が「正常化による金利上昇」なのか、それとも「インフレ・財政不安による金利上昇」なのかが、少しずつ見えてきそうです。

参考
https://anchimoessaylab.com/blog/1754/
https://anchimoessaylab.com/blog/1712/
https://anchimoessaylab.com/blog/1786/
https://anchimoessaylab.com/blog/1792/

Categories
ブログ

「株60・債券40」はもう古い? インフレ時代に揺らぐ投資の王道

投資の世界には、長い間「王道」とされてきた考え方があります。

それが、

株式60%・債券40%

という資産配分です。

いわゆる「60対40」の投資戦略です。

株だけに投資すると値動きが大きすぎる。そこで、比較的安定した債券も組み合わせることで、資産全体の値動きを抑える。

年金運用などでも長年使われてきた、非常に有名な考え方です。

ところが最近、米国の市場関係者の間で、

「60対40はもう通用しないのではないか」

という議論が再び出てきています。

いったい何が起きているのでしょうか。

株が下がれば、債券が助けてくれる

そもそも、なぜ株式60%、債券40%なのでしょう。

ポイントは、

株式と債券は違う動きをすることが多い

という点です。

景気が悪くなったとします。

企業の利益が減ると予想されれば、株価は下がります。

一方、景気が悪くなると、中央銀行は経済を支えるために金利を下げることがあります。

金利が下がると、すでに発行されている債券の価値は相対的に高くなり、債券価格は上がりやすくなります。

つまり、

株価は下がる

一方で、

債券価格は上がる

ということが起こります。

株で損をしても、債券がクッションになってくれるわけです。

これが60対40の基本的な考え方です。

ところがインフレが起きると話が変わる

問題は、物価が大きく上昇する「インフレ」の時代です。

インフレがひどくなると、中央銀行は物価上昇を抑えるために金利を上げます。

すると債券価格は下がります。

なぜでしょう。

たとえば、昔発行された債券の利回りが3%だったとします。

ところが金利が上昇し、新しく発行される債券なら5%の利回りが得られるようになりました。

そうなると、わざわざ3%しかもらえない古い債券を買いたい人は減ります。

そこで古い債券は、価格を下げなければ売れなくなります。

つまり、

金利が上がると、債券価格は下がる

のです。

しかも株価まで下がる

さらに困ったことがあります。

金利上昇は株式にもマイナスになる場合があります。

企業がお金を借りる際の金利が高くなれば、設備投資などをしにくくなります。

住宅ローンや自動車ローンの金利も上がれば、消費も弱くなります。

その結果、企業の利益が減るのではないかと考えられ、株価にも売り圧力がかかります。

さらに投資家から見れば、

「安全性の高い国債でかなりの金利がもらえるなら、わざわざリスクの高い株を買わなくてもいいのでは?」

という選択肢も出てきます。

つまり高インフレと利上げの局面では、

株価が下がる

だけでなく、

債券価格も下がる

ことがあります。

これでは、60対40の最大のメリットだった、

「株が下がったときに債券が助けてくれる」

という関係が崩れてしまいます。

2022年に実際に起きた

この問題がはっきり表れたのが2022年です。

新型コロナ後の供給網の混乱や、ロシアによるウクライナ侵略などを背景に、米国のインフレ率は急上昇しました。

2022年6月には、米国の消費者物価指数の上昇率が前年同月比9.1%に達しました。

約40年ぶりの高い水準です。

そこで米連邦準備理事会、FRBは猛烈な勢いで利上げしました。

政策金利は年初のほぼ0%から、年末には4%台まで上昇しました。

その結果、

債券価格は下落。

そして株式市場も大きく下落しました。

S&P500種株価指数は2022年の1年間で約19%下落しました。

つまり、この年は、

株も下がる、債券も下がる

という60対40にとって非常に厳しい状態になったのです。

では、なぜ今まで60対40はうまくいったのか

ここが面白いところです。

60対40が非常にうまく機能した時代は、主に1980年代以降です。

この時期は長期的に見ると、インフレ率が低下していく時代でした。

物価が比較的安定していれば、景気が悪くなったとき中央銀行は安心して金利を下げられます。

すると、

景気悪化

株価下落

中央銀行が利下げ

金利低下

債券価格上昇

という流れが生まれます。

株と債券が互いを補う、60対40にとって理想的な環境だったわけです。

逆に言えば、

60対40がいつの時代でも万能だったわけではない

とも言えます。

低インフレという環境と非常に相性がよかったのです。

もう一つの問題は「インフレに勝てるか」

仮に投資で年間8%増えたとしましょう。

「8%も増えたなら十分では?」

と思うかもしれません。

しかし、その年に物価が10%上昇していたらどうでしょう。

100万円が108万円になっても、商品やサービスの値段はそれ以上に上がっています。

実際に買えるモノの量は減っているかもしれません。

投資では、単に資産額が増えたかどうかだけではなく、

インフレを差し引いても資産価値が増えているか

を見る必要があります。

この記事で紹介されている分析では、1940年代や1970年代にもインフレが急上昇し、60対40の投資リターンが事実上帳消しになる時期があったとされています。

つまり、

60対40だからインフレにも安心

というわけではないのです。

そこで「株と債券以外」にも分散する

こうした問題から、大規模な年金基金や大学基金などでは、株式と債券だけでなく、さまざまな資産を組み合わせるようになっています。

たとえば、

不動産、コモディティ、プライベートエクイティ、プライベートクレジット、ヘッジファンド

などです。

考え方はシンプルです。

株と債券の2種類だけではなく、値動きの理由が異なる資産にも分散する

ということです。

特にインフレ局面では、原油や金などの実物資産が株や債券とは違った動きをする可能性があります。

なぜ今、「60対40死亡説」が再び出ているのか

最近の米国市場では、地政学的な緊張から原油価格が上昇し、再びインフレへの警戒が強まっています。

インフレが収まらなければ、FRBは利下げどころか利上げを検討する可能性もあります。

すると市場では、

金利上昇

が起こり、

債券価格には下落圧力がかかります。

同時に高金利は企業活動にも重荷となるため、株価にもマイナスになります。

つまり市場が恐れているのは、

「景気が悪くなれば債券が助けてくれる」という従来型の不況ではなく、インフレを伴いながら株も債券も下がる状況

なのです。

これは2022年とよく似ています。

本当に「60対40」は死んだのか

では、もう60対40という考え方には意味がないのでしょうか。

そこまで単純ではないと思います。

株と債券を組み合わせてリスクを分散するという考え方そのものは、今でも合理的です。

問題なのは、

「株が下がれば、必ず債券が上がる」

と考えてしまうことです。

60対40が特に強かったのは、低インフレと金利低下が続いた時代でした。

もし今後、インフレが以前より起こりやすい時代になれば、これまでの成功パターンがそのまま繰り返されるとは限りません。

つまり「60対40は死んだ」というより、

「60対40だけで安心できた時代が終わった可能性がある」

と考える方が近いのではないでしょうか。

投資の世界では、

「昔うまくいった方法だから、これからもうまくいく」

とは限りません。

経済環境が変われば、投資の常識も変わります。

今回の「60対40」を巡る議論は、そのことを非常によく表しているように思います。

参考
https://anchimoessaylab.com/blog/1754/
https://anchimoessaylab.com/blog/1712/
https://anchimoessaylab.com/blog/1786/

Categories
ブログ

「30年債5.5%は危機ではなく請求書」――米国の金利上昇を止めてはいけない?

最近、アメリカの長期金利がかなり上がっています。

普通に考えれば、

「金利が上がったら住宅ローンも企業の借金も大変になるんやから、政府が何とか下げたらええやん」

と思いますよね。

ところが、それに対して、

「いやいや、そこを無理に下げたらアカン」

と猛烈に批判した人物がいます。

著名投資家のスタンレー・ドラッケンミラー氏です。

しかも批判された相手は、旧知の仲であり、かつて自分が指導していたスコット・ベッセント米財務長官。

いったい何があったのでしょうか。

米国の借金が40兆ドルを突破

まず背景にあるのが、アメリカ政府のものすごい借金です。

2026年8月、米国の政府債務はついに40兆ドルを突破しました。

日本円にすれば約6400兆円という、とんでもない金額です。

もちろん国の借金と家庭の借金を単純に同じものとして考えることはできません。

それでも借金が増え続ければ、

「アメリカ政府、大丈夫なん?」

と心配する投資家が増えてきます。

すると投資家は、

「米国債を買うんやったら、それなりに高い金利をもらわんと割に合わんで」

と考えるようになります。

その結果、米国債が売られたり、買われにくくなったりして、国債価格が下落します。

ここで覚えておきたいのが、

国債価格が下がると、国債の利回り=金利は上がる

という関係です。

つまり、

政府の借金が増える
→ 投資家が心配する
→ 国債を買うなら高い利回りが欲しくなる
→ 長期金利が上がる

という流れが起きているわけです。

米国の政府債務が40兆ドルを突破したのは2026年8月。長期国債の利回りも約20年ぶりの高水準まで上昇しました。

米財務省「ほな、国債を買います」

そこで動いたのが米財務省です。

財務省は、長期国債の**バイバック(買い戻し)**を拡大すると発表しました。

これまで1回あたり最大20億ドルだった長期国債の買い戻しを、少なくとも40億ドルへ倍増させます。

政府が国債を買えば、

国債への需要が増える
→ 国債価格が上がる
→ 国債利回りが下がる

となります。

つまり、

「長期金利が上がりすぎてるから、国債を買って少し下げましょう」

というわけです。

ところが市場はなかなか手ごわい。

発表直後には長期金利が下がったものの、その効果は長続きせず、翌日にはほぼ元に戻ってしまいました。 citeturn0news0turn0news24

そこに師匠が登場

ここで登場するのが、伝説的な投資家スタンレー・ドラッケンミラー氏です。

ベッセント財務長官とは、かつてジョージ・ソロス氏のファンドで一緒に働いた関係。ドラッケンミラー氏はベッセント氏のメンターでもありました。

その師匠が、弟子の政策に対して、

「それ、やったらアカンやつやで」

と公然と批判したわけです。

ドラッケンミラー氏が問題視したのは、国債を買うこと自体ではありません。

問題は何のために買うのかです。

「流動性管理」と「価格管理」は違う

たとえば金融市場がパニックになって、

「国債を売りたい人は山ほどいるのに、誰も買ってくれへん!」

という状態になったとします。

こうなると市場そのものが機能しません。

そんなときに政府や中央銀行が、

「よし、一時的に買います」

と出てくることには意味があります。

これは市場を正常に動かすための流動性管理です。

一方で、市場は普通に動いているのに、

「長期金利5%は政府として困るから、4%くらいになるよう国債を買おう」

となれば話は違います。

これは価格管理です。

ドラッケンミラー氏は、今回の米財務省の措置が後者に見えると批判しました。実際、当時の市場には2020年3月のような取引停止に近い混乱は見られなかった、と指摘しています。

金利は「うるさい警報装置」

では、なぜ長期金利を無理に下げてはいけないのでしょう。

ここが今回の話で一番面白いところです。

ドラッケンミラー氏は、米国の長期金利を財政規律を働かせる重要な市場シグナルと考えています。

つまり金利上昇は、市場から政府への

「ちょっと借金増やしすぎちゃいます?」

という警告なのです。

ところが政府が国債を大量に買って金利を下げてしまったら、この警告が聞こえにくくなります。

たとえるなら火災報知器が鳴っているのに、

「うるさいなあ」

と電池を抜くようなものです。

確かに静かにはなります。

でも、

火事は消えてません。

「30年債5.5%は危機ではなく請求書」

ドラッケンミラー氏の主張を象徴するのが、

「30年債が5.5%で取引されるなら、それは危機ではなく請求書だ」

という表現です。

なかなか強烈です。

レストランで好きなものを次々注文して、最後に3万円の伝票が来たとしましょう。

そこで、

「3万円なんて高すぎる!1万円に書き換えて!」

と言っても仕方ありません。

食べたものの結果が3万円なのですから。

ドラッケンミラー氏に言わせれば、米国の高い長期金利も同じです。

長年にわたって財政赤字を積み重ね、政府債務が40兆ドルを超え、さらにインフレへの警戒も残っている。

その結果として市場が、

「30年間お金を貸すなら5%以上は欲しい」

と言っている。

それは市場の異常ではなく、

これまでの財政運営に対する「請求書」やで

というわけです。

金利という「体温計」をいじっても熱は下がらない

別のたとえもできます。

長期金利を体温計だと考えてみましょう。

財政赤字やインフレという病気があって、

体温38.5℃

と表示された。

そこで、

「38.5℃は困るなあ」

と体温計を細工して、

36.5℃

と表示させたところで、病気が治ったわけではありません。

必要なのは、

体温計の数字を変えることではなく、熱の原因を治すこと

です。

経済も同じです。

長期金利が高いなら、

「国債を買って金利を下げよう」

ではなく、

「なぜ市場は高い金利を要求しているのか」

を考えるべきだというのがドラッケンミラー氏の主張です。

では、どうすれば金利は下がる?

答えはシンプルですが、実行するのは大変です。

政府が財政赤字を減らす。

たとえば歳出を削減したり、税収を増やしたりする。

すると、

財政赤字縮小
→ 国債を大量発行する必要が小さくなる
→ 米国財政への不安が減る
→ 米国債が買われる
→ 長期金利が自然に下がる

という流れが期待できます。

インフレを抑えることも重要です。

要するに、

金利を直接下げるのではなく、市場が「低い金利でも米国債を買って大丈夫」と思える状態を作る。

こちらが本筋だというわけです。

日本にとっても他人事ではない

この記事では日本銀行のYCC(イールドカーブ・コントロール)にも触れています。

日本がデフレだった時代には、日銀が大量に国債を買って長期金利をゼロ近辺に抑えることができました。

しかし物価が上がり、経済環境が変われば、ずっと同じ金利に抑え込むのは難しくなります。

そして日本も巨額の政府債務を抱えています。

つまり、

「政府が望む金利」と「経済の実態に合った金利」が大きくズレたとき、政府や中央銀行はいつまで市場に勝てるのか

という問題は、決してアメリカだけの話ではありません。

市場は時々、嫌なことを言う

株式市場や債券市場というと、

「投資家がお金もうけをする場所」

というイメージがあります。

でも市場にはもう一つ重要な役割があります。

政府や企業に都合の悪いことも、価格という数字で容赦なく伝えることです。

「その会社、ちょっと危ないで」

なら株価が下がる。

「その国、借金増やしすぎちゃう?」

なら国債の金利が上がる。

もちろん市場が常に正しいわけではありません。一時的にパニックになったり、逆に楽観的になりすぎたりすることもあります。

そんなときには政府や中央銀行の介入が必要になる場合もあります。

ただし、

都合の悪い市場のメッセージを消すために介入するのは別の話。

今回ドラッケンミラー氏が言いたかったのは、そこなのでしょう。

「30年債5.5%は危機ではなく請求書」。

なかなか耳の痛い言葉です。

でも、健康診断の結果と同じで、耳の痛い数字ほど消してはいけないのかもしれません。

数字を変えるのではなく、数字が悪くなった原因を変える。

今回の米国債をめぐる騒動は、そんな当たり前だけれど難しいことを教えてくれているように思います。

参考
https://anchimoessaylab.com/blog/1754/
https://anchimoessaylab.com/blog/1712/

Categories
ブログ

「Trump通り」を「TACO通り」に? そもそもなぜカナダにトランプ氏の名前の道路があるの?

ニュースを読んでいて、思わず「ん?」と目が止まりました。

カナダの首都オタワにあるTrump Avenue(トランプ通り)を、「TACO Avenue」に改名する案が出ているというのです。

TACO?

メキシコ料理の「タコス」と何か関係があるんかなと思ったら、そうではありません。

TACO = Trump Always Chickens Out

の頭文字。

「トランプはいつも最後には怖気づいて引っ込む」といった意味で、トランプ大統領の関税政策を揶揄する言葉です。

しかし、このニュースを読んでいて、それ以上に気になったことがありました。

「ちょっと待って。そもそも、なんでカナダの首都にTrump Avenueなんて道路があるん?」

調べてみると、なかなか面白い歴史がありました。

Trump Avenueがあるのは「Central Park」

Trump Avenueがあるのは、オタワのCentral Park地区という住宅街です。

Central Parkと聞けば、ニューヨークを思い浮かべますよね。

実は、そのイメージで正解です。

この地区は1990年代後半から開発された住宅街で、道路にはニューヨークにちなんだ名前が数多く付けられています。

たとえば、

  • Manhattan Crescent
  • Staten Way
  • Madison Park
  • Gotham Private
  • Grammercy Park

など。

つまり、街全体がちょっとした**「ニューヨーク風ネーミング」**になっているんですね。

その中の一つがTrump Avenueだったわけです。

25年前の「Trump」は大統領ではない

ここで時代を25年ほど巻き戻してみましょう。

現在、「Donald Trump」と聞けば、ほとんどの人がアメリカ大統領を思い浮かべるでしょう。

しかしTrump Avenueが名付けられた1990年代後半、トランプ氏はまだ政治家ではありません。

当時のトランプ氏は、ニューヨークを拠点に活動する有名な不動産開発業者・実業家でした。

高層ビルやホテル、カジノなどを手掛け、「TRUMP」という名前自体がニューヨークの派手なビジネス文化を象徴するブランドのようになっていました。

ですから当時、

Central Park

Manhattan

Staten

Trump

と並べても、それほど不自然ではなかったのでしょう。

つまりTrump Avenueは、

「アメリカ大統領を称えるために付けられた道路」

ではありません。

「ニューヨークを代表する有名実業家の名前」

として採用されたものだったのです。

ところが約20年後、本当に大統領になった

ところが、その後の展開がすごい。

トランプ氏は2015年に大統領選への立候補を表明。

2016年の大統領選に勝利し、2017年1月に第45代アメリカ大統領に就任しました。

つまり、

「ニューヨークの有名実業家から取った道路名」

だったはずが、約20年後、

「アメリカ大統領の名前が付いた道路」

になってしまったわけです。

道路名を決めた人たちも、さすがにここまでは予想していなかったでしょう。

そして「名前を変えよう」という話に

トランプ氏が政治家になると、その評価は大きく分かれるようになります。

そこでオタワでも、

「Trump Avenueという名前を変えたほうがいいのでは?」

という話が出るようになりました。

実は改名問題は今回が初めてではありません。

2021年にもTrump Avenueの62世帯を対象に意向が調べられ、

改名賛成 21世帯
改名反対 21世帯
回答なし 20世帯

という結果になりました。

なんと21対21。

そのため改名には至りませんでした。

反対した住民も、必ずしもトランプ氏を支持していたわけではなかったようです。

道路名が変われば、住所も変わります。

運転免許証、銀行、保険、クレジットカード、郵便物……。

いろいろなところで住所変更が必要になります。

「名前には思うところがあるけど、住所変更は面倒やなあ」

という現実的な問題もあるわけです。

2026年、再び改名問題が浮上

そして2026年8月、この問題が再び動き出しました。

背景にあるのが、アメリカとカナダの関係悪化です。

トランプ政権による関税政策などをめぐって両国の対立が強まり、オタワの市議から

「カナダの首都にDonald Trumpの名前を冠した道路があるのは恥ずかしい」

という声が上がりました。

オタワ市議会は8月26日、Trump Avenueの名称変更に関する議案を全会一致で可決しました。

ただし、これで新しい名前が決まったわけではありません。

実際に道路名を変更するには住民の支持が必要で、新名称についても今後手続きが行われます。

そこで登場した「TACO Avenue」

そして新しい道路名の候補として出てきた一つが、

TACO Avenue

です。

「Trump」を「TACO」に。

たった一単語の変更ですが、かなり強烈です。

というのも、ここでいうTACOは食べ物ではなく、

Trump Always Chickens Out

の略だからです。

「chicken out」は英語で、

怖くなってやめる、尻込みして撤回する

という意味があります。

つまりTACOは、

「トランプは強硬なことを言うけれど、結局最後には引っ込める」

という批判を込めた言葉なんですね。

もともとは金融市場で、トランプ氏が高い関税を打ち出して市場を混乱させても、最終的には延期や緩和に動くことがあるという見方から広がった表現です。

Trump AvenueをTACO Avenueに変えるとなれば、単なる改名ではありません。

道路そのものが政治的な皮肉になってしまいます。

なかなか強烈ですね。

TACO以外にも候補がいっぱい

しかも候補はTACOだけではありません。

報道によると、

Obama Avenue
Ontario Avenue
Canada Avenue
Beaver Avenue
Canada Goose Avenue
Gulf of Mexico Avenue
Pelosi Avenue

など、さまざまな案が出ています。

中には、長年トランプ氏を批判してきたコメディアンの名前を取ったRosie O’Donnell Avenueという案まであります。

もちろん、これらはあくまで候補として挙がっている段階です。

さらに「Lake America」まで登場

話をさらにややこしくしたのが、Trump Avenue問題の直後に起きた出来事です。

オタワ市議会で議論が行われた翌日の8月27日、トランプ大統領は、アメリカ政府内でオンタリオ湖を**「Lake America(アメリカ湖)」**と呼ぶよう指示する大統領令に署名しました。

オンタリオ湖はアメリカとカナダの国境にまたがっています。

当然ながら、アメリカ大統領が命令したからといって、カナダ側まで正式に「Lake America」になるわけではありません。

しかしタイミングがタイミングだけに、

アメリカ側
「Lake Ontario → Lake America」

カナダ側
「Trump Avenue → TACO Avenue?」

という、なんとも皮肉な「名前合戦」のような状況になっています。

同じ名前でも、時代によって意味が変わる

このニュースで一番興味深いのは、Trump Avenueという名前自体は25年以上ほとんど変わっていないことです。

変わったのは、Trumpという名前が持つ意味です。

1990年代後半なら、

Trump
=ニューヨークの有名不動産王

だった。

2017年には、

Trump
=アメリカ大統領

になった。

そして2026年のカナダでは、

Trump
=関税や米加関係をめぐって強い反発を招く政治家

という意味まで背負うようになっています。

名前は同じなのに、社会の側が変わると、その名前の意味まで変わってしまう。

Trump Avenueは、そのことを非常に分かりやすく示しているように思います。

おわりに

「Trump AvenueをTACO Avenueに変更?」

そんなニュースを見て、

「TACOって何?」

そして、

「そもそも、なんでカナダにTrump Avenueがあるん?」

と疑問に思ったのが今回の話の始まりでした。

調べてみると、Trump Avenueは大統領を称えて付けられた名前ではなく、1990年代後半、ニューヨークをテーマにした住宅街の一部として、当時有名なニューヨークの実業家だったDonald Trump氏から名付けられた道路でした。

それから約30年。

実業家は大統領になり、その大統領とカナダとの関係が悪化し、今度はその名前を揶揄する「TACO」に変えようという案まで出ている。

道路標識一枚にも、時代の変化が映るものなんですね。

さて、最終的にTrump Avenueは何という名前になるのでしょうか。

個人的には、ちょっと気になるニュースです。

CNN「オタワ市の『トランプ通り』、『TACO通り』に変更検討」
Categories
ブログ

最近よく聞く「文脈」って、結局なんなん?――英語の context から考えてみた

最近、新聞やニュースを読んでいると、やたらと「文脈」という言葉を目にする気がします。

「この発言が出てきた文脈を考える必要がある」

「当時の社会的文脈を踏まえると……」

「歴史的文脈の中で捉えるべきだ」

うん、言いたいことはなんとなく分かります。

でも、ふと思ったんです。

「文脈」って、そもそも文章の前後関係のことちゃうかったっけ?

国語の授業で、

「この言葉の意味を文脈から考えなさい」

と言われたら、前後の文章を読んで意味を考える。

英語の長文問題でも同じです。

ところが最近は、文章どころか政治にも経済にも歴史にも社会問題にも「文脈」が登場します。

「この政策が生まれた文脈」

なんて言われると、

政策に前後の文章なんかあるんかいな?

と、ちょっと気になります。

そこで調べてみると、どうやら英語の context が関係していそうなんです。

「文脈=context」やけど、完全にイコールではない

英和辞典で context を調べれば、まず出てくる訳語の一つが「文脈」です。

たとえば、

You can guess the meaning from the context.

なら、

「文脈から意味を推測できます」

でまったく問題ありません。

ところが英語では、こんな使い方もします。

We need to understand the historical context.

直訳すれば、

「歴史的文脈を理解する必要がある」

となります。

もちろん日本語として間違いではありません。

でも、

「その歴史的背景を理解する必要がある」

と言ったほうが分かりやすい場合もありますよね。

同じように、

social context
→ 社会的文脈、社会的背景、社会状況

cultural context
→ 文化的文脈、文化的背景

といった具合です。

つまり、

context = 文脈

と機械的に置き換えられるわけではないんですね。

英語の context のほうが、日本語で昔から使われてきた「文脈」より守備範囲が広いわけです。

contextは「一緒に織られたもの」

ここで語源を調べてみると、これがなかなか面白い。

context はラテン語の contextus に由来します。

もとをたどると、

con- = 一緒に
texere = 織る

という言葉につながります。

つまり、もともとのイメージは、

「一緒に織られたもの」

なんですね。

ちなみに text(文章)も同じ「織る」系統の言葉です。

これを知ると、context の意味が急に分かりやすくなります。

ある政治家が、

「増税も選択肢です」

と言ったとします。

この一言だけネットで拡散されたら、

「増税する気満々やないか!」

となるかもしれません。

ところが、その直前に、

「現時点では増税は必要ないと考えています。ただし、将来、財政状況が著しく悪化した場合には……」

と言っていたとしたら、意味はかなり変わります。

さらに、

誰からの質問に答えたのか。

どんな議論をしていたのか。

そのときの経済状況はどうだったのか。

その政治家はそれまで何を主張していたのか。

こうしたものが全部、糸のようにつながっている。

その「織物」全体が context なんです。

「背景」と言ったらアカンの?

ここで、もう一つ疑問が出てきます。

「それやったら『背景』でええんちゃうの?」

たしかに、多くの場合は「背景」で十分です。

ただし、「背景」と「文脈」には少しニュアンスの違いがあります。

たとえば、

「彼の発言には、会社の業績悪化という背景がある」

なら、業績悪化という事情に注目しています。

一方、

「彼の発言を文脈から切り離して批判すべきではない」

となると、

その前に何があったのか。

誰に対して言ったのか。

何について話していたのか。

どんな立場で発言したのか。

そこまで含めて考えましょう、という意味になります。

つまり「背景」が出来事の後ろにある事情だとすれば、「文脈」は、

その出来事を取り巻く複数の事情と、そのつながり

まで含んでいる。

だから「文脈から切り取る」という言い方ができるんですね。

糸でつながっていたものを、ハサミでチョキンと切り取ってしまう。

そうすると、同じ発言でもまったく違って見えることがあります。

SNSなんかでは、まさにこれが起こりやすいですよね。

日本語の「文脈」がcontextに引っ張られた?

ここからが、今回いちばん面白いところです。

日本語の「文脈」は、もともと文章の脈絡や前後関係という意味が中心でした。

一方、英語の context はもっと広い。

文章だけでなく、

社会状況。

歴史的背景。

文化。

政治状況。

人間関係。

それまでの経緯。

こうしたものにも普通に使われます。

そして海外の論文やニュース、ビジネス用語などが大量に日本語に入ってくる中で、

英語のcontextが持っていた広い意味が、日本語の「文脈」にも入り込んできたのではないか。

そう考えると、

「社会的文脈」

「歴史的文脈」

「この政策が生まれた文脈」

といった表現が増えてきたことも納得できます。

もちろん、

「日本語の『文脈』の意味が広がったのは、全部英語のせいや!」

とまで断定するのは乱暴です。

言葉の変化はそんなに単純ではありません。

ただ、英語の context の使われ方が、日本語の「文脈」の守備範囲を広げる一つの力になった、と考えるのは自然でしょう。

こういう日本語、実はほかにもありそう

こうして考えてみると、面白いのは「文脈」だけではありません。

外国語を日本語に訳すとき、二つの言葉の意味が最初からピッタリ重なっているとは限りません。

「まあ、これが一番近いやろ」

という日本語を訳語として当てる。

それが何十年も使われる。

すると今度は、外国語が持っていた意味や使い方が、訳語の日本語にも少しずつ入り込んでくる。

つまり、

外国語を日本語に翻訳しているつもりが、いつの間にか外国語のほうが日本語を変えている。

なんとも面白い話です。

「最近、『文脈』って言葉、よう見るなあ」

最初はそれだけの疑問でした。

でも調べてみると、その後ろには英語の context があり、さらにラテン語までさかのぼると「一緒に織る」というイメージにたどり着きました。

いろんな言葉や文化や時代が絡み合って、現在の「文脈」という言葉ができている。

そう考えると――

「文脈」という言葉そのものが、めちゃくちゃ文脈的やないか。

……というところで、今回はおしまいです。

Categories
ブログ

姉の海外一人旅を一冊の本にしました――『アラカン女子の海外ソロ旅』出版のお知らせ

普段、あんちもエッセイラボでは、大学受験の小論文や英語、教育に関する話題を中心に発信しています。

そしてAmazon Kindleでも、大学受験の小論文対策を中心に何冊か本を出版してきました。

ところが今回、いつもとはまったく違うジャンルの本を出版することになりました。

タイトルは、

『アラカン女子の海外ソロ旅
子育てを終えたら、旅に出ませんか?』

です。

今回の著者は、私ではありません

実はこの本を書いたのは、私の姉です。

姉はこれまで、オーストラリア、スペイン、オランダ、ドイツ、フランス、トルコなど、いろいろな国を一人で旅してきました。

海外旅行というだけでも「ちょっと大変そう」と思う人はいるでしょう。

ましてや一人旅となると、

「英語は大丈夫?」

「ホテルや移動はどうするの?」

「一人で行って怖くないの?」

と思ってしまいます。

しかも若い頃のバックパッカー旅行ではありません。

タイトルにもある通り、「アラカン女子」の海外ソロ旅です。

でも、話を聞いていると、これがなかなか面白い。

失敗もあれば、思いがけない出会いもある。

予定どおりにいかないこともある。

それでも、自分で考えて、自分で決めて、自分の足で旅をしていく。

「これ、本にしたら面白いんちゃう?」

そんなところから今回の企画が始まりました。

「子育てを終えたら、旅に出ませんか?」

この本のサブタイトルには、

「子育てを終えたら、旅に出ませんか?」

という言葉を入れました。

子どもが小さい頃は、どうしても生活の中心が家族になります。

仕事があり、家事があり、子育てがあり……。

気がつけば何十年も経っていた、という方も多いのではないでしょうか。

でも、子育てが一段落したら、それで人生が終わるわけではありません。

むしろ、

「これから自分は何をしてみたいんやろ?」

と考えてみてもいい時期なのかもしれません。

その選択肢の一つとして、

「一人で海外へ行ってみる」

というのも案外面白いんじゃないか。

この本には、そんなメッセージも込められています。

今回は「編集・出版する側」を経験しました

私自身、これまでAmazon Kindleで本を出版してきました。

ただし、これまでは基本的に、

自分で企画する → 自分で書く → 自分で出版する

という形でした。

今回は違います。

書くのは姉。

私はそれを一冊の本として形にしていく側です。

原稿を読んで、

「ここはもう少し説明したほうが分かりやすいな」

「このエピソードは面白いから残そう」

「この順番のほうが読みやすいんちゃうか」

などと考えながら、本に仕上げていきました。

これが、自分の本を作るのとはまた違って、なかなか面白い経験でした。

人の経験や思いを文章としてまとめ、それを一冊の本として読者に届ける。

考えてみれば、普段やっている小論文指導にも少し似ています。

書き手が伝えたいことを大切にしながら、

「どうすれば読み手に伝わるか」

を一緒に考えていくからです。

意外なところで、いつもの仕事ともつながっていました。

だから、あんちもエッセイラボでも紹介することにしました

「大学受験や小論文のブログで旅行記?」

と思われるかもしれません。

私自身、最初は少し迷いました。

でも、あんちもエッセイラボでやっていることの根っこには、

「自分の考えや経験を、言葉にして人に伝える」

ということがあります。

小論文もそうです。

志望理由書もそうです。

そして旅行記も、考えてみれば同じです。

今回はそれを「本」という形にするお手伝いをしました。

ですので、いつもの大学受験とは少し違いますが、これも「あんちもエッセイラボの新しい挑戦」の一つとして紹介してみることにしました。

海外一人旅なんて無理、と思っている方へ

この本は、

「海外旅行の達人になるための本」

ではありません。

むしろ、

「海外に一人で行ってみたいけど、ちょっと怖い」

「子育ても一段落したし、何か新しいことをしてみたい」

「いつか海外を一人で旅してみたい」

そんな方に、気楽に読んでいただければと思っています。

姉の旅を読んで、

「こんな感じでも一人で海外に行けるんや」

と思ってもらえたら、それが一番なのかもしれません。

子育てを終えたら、次は自分の番。

さて、どこへ行きましょうか。

『アラカン女子の海外ソロ旅
子育てを終えたら、旅に出ませんか?』

Amazon Kindleにて発売中です。

Categories
ブログ

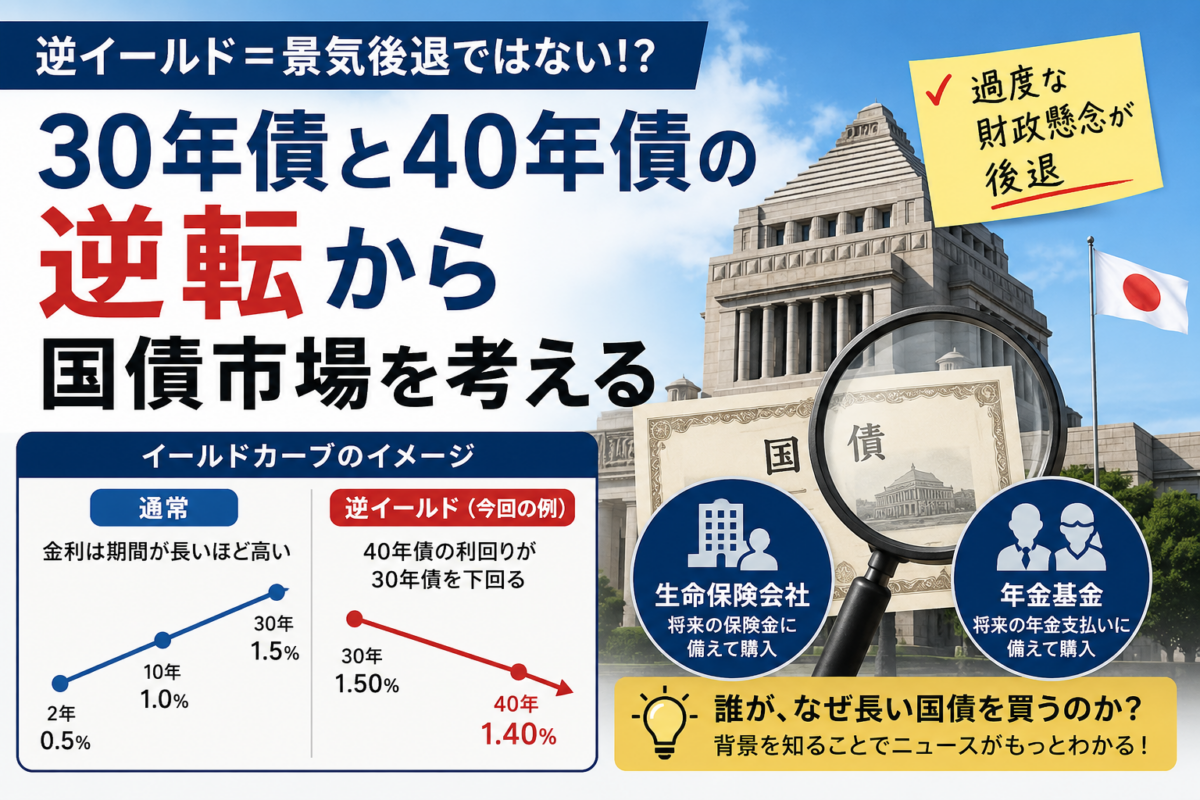
「逆イールド=景気後退」ではない? 30年債と40年債の逆転から国債市場を考える

新聞の経済面を読んでいると、ときどき出てくるのが**「逆イールド」**という言葉です。

なんとなく難しそうですが、意味そのものはそれほど複雑ではありません。

普通は、お金を長く貸すほど金利が高くなります。

たとえば、

  • 2年間貸す → 金利1%
  • 10年間貸す → 金利2%

という具合です。

10年も貸せば、その間にインフレが起きるかもしれませんし、経済情勢も変わるかもしれません。「長く貸すんやから、その分ちょっと金利を高くしてよ」というのは自然な話です。

ところが、これが逆転することがあります。

短い期間の金利 > 長い期間の金利

となるのが「逆イールド」です。

逆イールドが起きると景気後退?

特に有名なのが、米国の2年国債と10年国債などで起きる逆イールドです。

中央銀行がインフレを抑えるために政策金利を上げると、短期の金利が高くなります。

ところが市場では、

「こんなに金利を上げたら、そのうち景気が悪くなるんちゃう?」

「そうなったら中央銀行は利下げするんちゃう?」

という予想が出てきます。

将来の金利低下を予想した投資家が長期国債を買うと、長期国債の価格が上がり、利回りは下がります。

その結果、

短期金利 > 長期金利

という逆イールドが発生するわけです。

そのため、逆イールドはしばしば**「景気後退の前触れ」**としてニュースになります。

では、30年債と40年債が逆転したら?

ところが、2026年5月27日の日経新聞には、

「超長期ゾーンで逆イールド発生 過度な財政懸念が後退」

という記事が掲載されました。

国内債券市場で、

40年国債の利回り < 30年国債の利回り

という現象が起きたというのです。

「逆イールドや! ということは日本もこれから不景気になるの?」

と思ってしまいそうですが、ここは少し注意が必要です。

今回の30年債と40年債の逆転は、一般に景気後退のシグナルとして注目される「短期債と長期債の逆イールド」とは性格が違います。

30年も40年も、どちらも超長期国債だからです。

重要なのは「誰が買っているか」

30年債や40年債を積極的に購入するのは、生命保険会社や年金基金などの機関投資家です。

なぜそんなに長い国債を買うのでしょう。

生命保険会社なら、今受け取った保険料に対して、何十年も先に保険金を支払う可能性があります。

年金も同じです。

つまり、

「何十年も先にお金を支払わなければならない」

という事情があります。

そのため、

「40年間、一定の利回りが確保できる国債」

には大きな意味があります。

超長期国債の金利が十分高くなれば、

「この利回りなら40年債を買っておこう」

という需要が出てきます。

40年債がたくさん買われれば価格は上がります。

そして、ここが国債の少しややこしいところですが、

国債価格が上がると、利回りは下がります。

その結果、40年債の利回りが30年債を下回ることもあるわけです。

「過度な財政懸念が後退」とは?

今回の記事のタイトルには、もう一つ重要な言葉があります。

「過度な財政懸念が後退」

です。

日本は多額の政府債務を抱えています。

市場が、

「これから国債を大量に発行するのでは?」

「日本の財政は大丈夫なのか?」

と心配すると、超長期国債が売られやすくなります。

国債が売られると、

国債価格↓ → 利回り↑

となります。

反対に、そうした不安が少し和らげば、

「そこまで心配しなくてもいいのでは」

と超長期国債を買う動きが戻ってきます。

今回の40年債利回りの低下には、こうした事情もあると考えられるわけです。

同じ「逆イールド」でも意味が違う

ここが今回の記事で一番おもしろいところです。

「逆イールド」という同じ言葉でも、

2年債と10年債の逆イールド

30年債と40年債の逆イールド

では、読み方が違います。

前者なら、

「市場が将来の景気悪化や利下げを予想しているのでは?」

という視点が重要になります。

一方、後者なら、

「生命保険会社などが40年債を買っているのでは?」

「国債の需給関係が変化したのでは?」

「財政への警戒感が変わったのでは?」

といった点も見なければなりません。

したがって、

逆イールドが発生した=これから景気後退する

と機械的に判断するのは早すぎます。

経済ニュースは「用語」より「なぜ?」が大切

経済ニュースを読んでいると、「逆イールド」「長期金利」「国債利回り」など、難しそうな言葉が次々と登場します。

でも、用語を丸暗記する必要はありません。

今回なら、

なぜ40年債が買われたのか?

と考えてみる。

すると、

40年債が買われる

40年債の価格が上がる

40年債の利回りが下がる

30年債の利回りを下回る

逆イールドになる

という流れが見えてきます。

経済ニュースは「○○が起きたら△△」と覚えるより、

「なぜ、そうなったんやろ?」

と一段掘り下げて考えたほうが、ずっとおもしろくなります。

今回の記事は、まさにその好例ではないでしょうか。

参考
https://anchimoessaylab.com/blog/1712/

Categories
ブログ

「They have a smartphone.」と「They have smartphones.」は何が違う?

英語を勉強していると、ときどき「文法的には簡単やのに、よく考えると意味がわからん」という英文に出会います。

たとえば、こんな2つの文です。

They have a smartphone.

They have smartphones.

どちらも文法的には正しい英文です。

では、この2つ、いったい何が違うのでしょうか?

They have a smartphone. は「みんなで1台」?

まず、

They have a smartphone.

をそのまま考えてみましょう。

They は「彼ら」という複数の人を表しています。一方、a smartphone は「1台のスマートフォン」です。

つまり、基本的には

「彼らはスマートフォンを1台持っている」

という意味になります。

たとえば、

Tom and Mary have a smartphone.

なら、

「トムとメアリーはスマートフォンを1台持っている」

ということです。

となると、トムとメアリーが2人で1台のスマホを共有しているようなイメージになります。

夫婦で共用のスマホを1台持っている、家族用のスマホが1台ある、といった状況なら自然ですね。

They have smartphones. ならどうなる?

では、

They have smartphones.

ならどうでしょう。

今度は smartphone が複数形の smartphones になっています。

したがって、

「彼らはスマートフォンを持っている」

という意味になります。

たとえば3人の高校生を見ながら、

They have smartphones.

と言えば、普通は

「彼らはそれぞれスマホを持っている」

という感じで受け取られます。

ただし、ここでちょっと注意。

この文は厳密には、「一人につき1台ずつ持っている」ことまで保証しているわけではありません。

3人でスマホを合計5台持っていたとしても、

They have smartphones.

と言えます。

英語って、簡単そうな文ほど考え始めると奥が深いんですよね。

「一人1台」をハッキリ言いたいなら?

では、

「彼らはそれぞれ1台ずつスマートフォンを持っています」

と明確に言いたい場合はどうすればいいでしょうか。

便利なのが each です。

They each have a smartphone.

これなら、

「彼らはそれぞれスマートフォンを1台持っている」

とはっきり伝わります。

あるいは、

Each of them has a smartphone.

としても同じような意味になります。

ここで、

They have

なのに、

Each of them has

となるところもポイントです。

後者の主語は Each なので、単数扱いになります。

日本語では気にならないのに、英語では気になる

この問題が面白いのは、日本語ならほとんど気にならないところです。

たとえば、

「彼らはスマホを持っています」

と言われても、

「え? スマホは全部で何台ですか?」

なんて普通は聞きませんよね。

文脈から、

「まあ、それぞれ持ってるんやろな」

と理解します。

ところが英語では、名詞に

a smartphone

とするのか、

smartphones

とするのかを決めなければなりません。

つまり英語では、名詞を使うたびに「1つなのか、複数なのか」を日本語以上に意識する必要があるわけです。

「高校生はスマホを持っている」は?

では、

「今の高校生はスマホを持っている」

を英語にするとどうでしょう。

高校生みんなで巨大なスマホを1台共有しているわけではありません(笑)。

普通は、一人ひとりが自分のスマホを持っています。

ですから、たとえば、

Most high school students have smartphones.

「ほとんどの高校生はスマートフォンを持っています」

のように、smartphones と複数形にするのが自然です。

まとめ

整理すると、こんな感じです。

They have a smartphone.
→ 彼らはスマホを1台持っている
→ グループで1台を所有・共有しているイメージになりやすい

They have smartphones.
→ 彼らはスマホを持っている
→ 複数台あり、それぞれが持っているというイメージになりやすい

They each have a smartphone.
→ 彼らはそれぞれスマホを1台持っている

英語を勉強するとき、「単数形には a をつける」「複数なら s をつける」とルールだけ覚えてしまいがちです。

でも、本当に大事なのは、

「その a や s によって、頭の中にどんな光景が浮かぶのか」

を考えることです。

a smartphone なら1台。
smartphones なら複数台。

そうやって実際の場面を想像してみると、単数形・複数形の感覚がぐっとつかみやすくなります。

英語の「a」と「s」、小さい文字ですが、なかなかええ仕事してますね。

Categories
ブログ

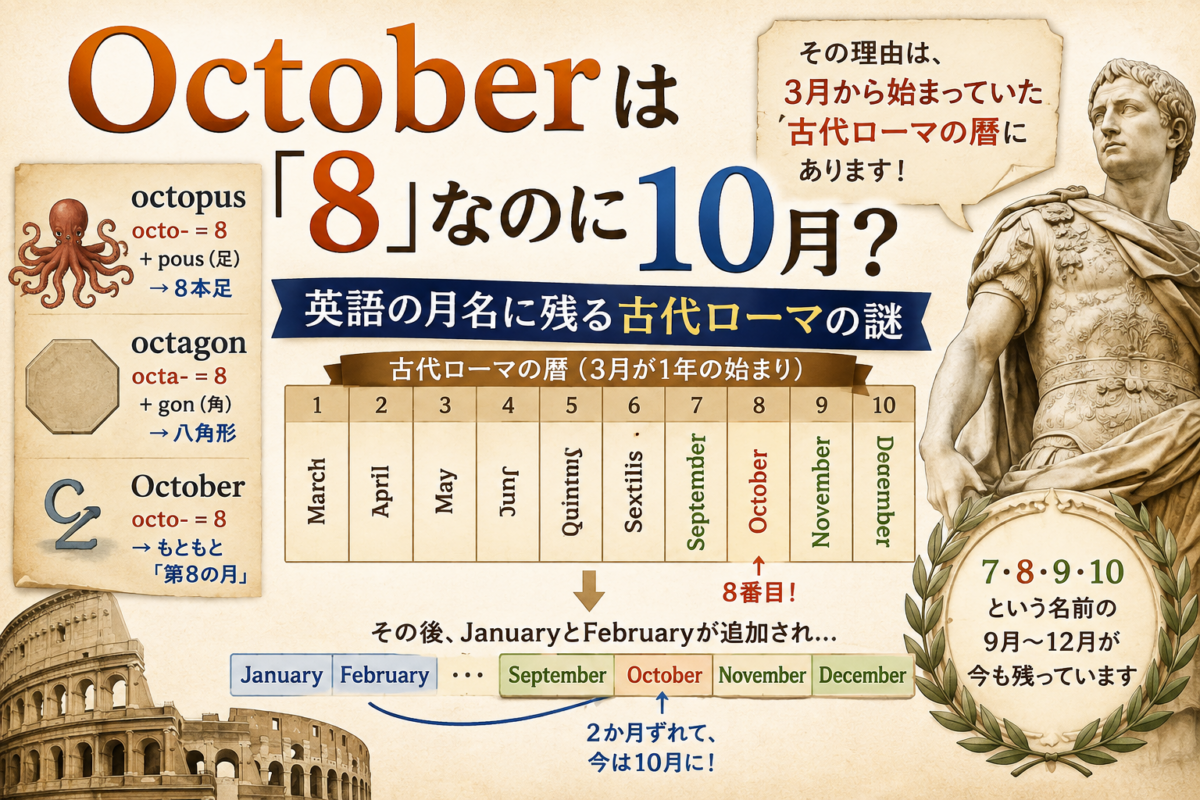
Octoberは「8」なのになぜ10月? 英語の月名に残る古代ローマの謎

英語を勉強していると、ときどき「ん?」となる単語があります。

たとえば、

  • octopus = タコ
  • octagon = 八角形
  • October = 10月

この3つ、実は同じ octo- という言葉と関係しています。

**octo は「8」**という意味です。

octopusは8本足。
octagonは八角形。

ここまではきれいに「8」でそろっています。

ところが、

Octoberは10月。

あれ?
なんで急に10になるん?

実はこれ、英語がおかしいわけではありません。理由は古代ローマの暦にあります。

昔は3月が「1月」だった

現在の私たちは、当然のように

1月 → 2月 → 3月 → 4月……

と1年を数えます。

ところが古代ローマの初期の暦では、Marchにあたる月から1年が始まっていました

Marchを1番目として数えてみましょう。

順番
1March
2April
3May
4June
5Quintilis
6Sextilis
7September
8October
9November
10December

ほら、Octoberがちゃんと8番目に来ました。

つまりOctoberはもともと、

「8番目の月」

という、ごく素直な名前だったんです。

SeptemberからDecemberまで全部ずれている

そう考えると、Octoberだけではありません。

Septemberの septem は「7」。

Novemberの novem は「9」。

Decemberの decem は「10」。

つまり、

September → 7番目
October → 8番目
November → 9番目
December → 10番目

だったわけです。

ところが現在は、

September → 9月
October → 10月
November → 11月
December → 12月

です。

見事に全部、2か月ずれています。

「Octoberだけ変やな」と思ったら、実はSeptemberもNovemberもDecemberも仲間だったんですね。

では、なぜ2か月ずれたの?

その後、ローマの暦が整備されていく過程で、JanuaryとFebruaryが年の初め側に置かれるようになりました

すると、それまで8番目だったOctoberは10番目になります。

イメージとしては、

October「私は8番目の月です」

January・February「すんません、前に入ります」

October「えっ?」

January・February「今日からあなた10番目です」

October「名前どうするん?」

「……そのままで」

みたいな感じです。

こうして、「8」を意味する名前なのに10月という不思議な状態が現在まで残りました。

JulyとAugustは名前まで変わった

ちなみに5番目と6番目だった月には、

Quintilis
Sextilis

という名前がついていました。

こちらはかなり分かりやすく、ラテン語で「5」「6」に由来します。

ところが後にQuintilisは**Julius Caesar(ユリウス・カエサル)にちなんで July に、SextilisはAugustus(アウグストゥス)**にちなんで August に改名されました。

こちらは数字の名前そのものが消えてしまったわけです。

一方、SeptemberからDecemberまでは昔の数字を残したまま。

その結果、現在の英語の月名には、

7という名前の9月、8という名前の10月、9という名前の11月、10という名前の12月

が残っています。

英単語の中に2000年以上前の歴史が残っている

こうして見ると、英単語って面白いですね。

octopus → 8本足
octagon → 八角形
October → 昔は8番目の月

全部ちゃんと「8」でつながっています。

Octoberだけがおかしいのではなく、暦のほうが後から変わったというわけです。

普段何気なく使っているSeptember、October、November、December。

その名前の中には、今でも古代ローマの暦がひっそり残っています。

単語の意味を丸暗記するだけでは気づかない、こういう「昔の痕跡」を見つけると、英語もちょっと面白くなってきますね。