Categories
ブログ

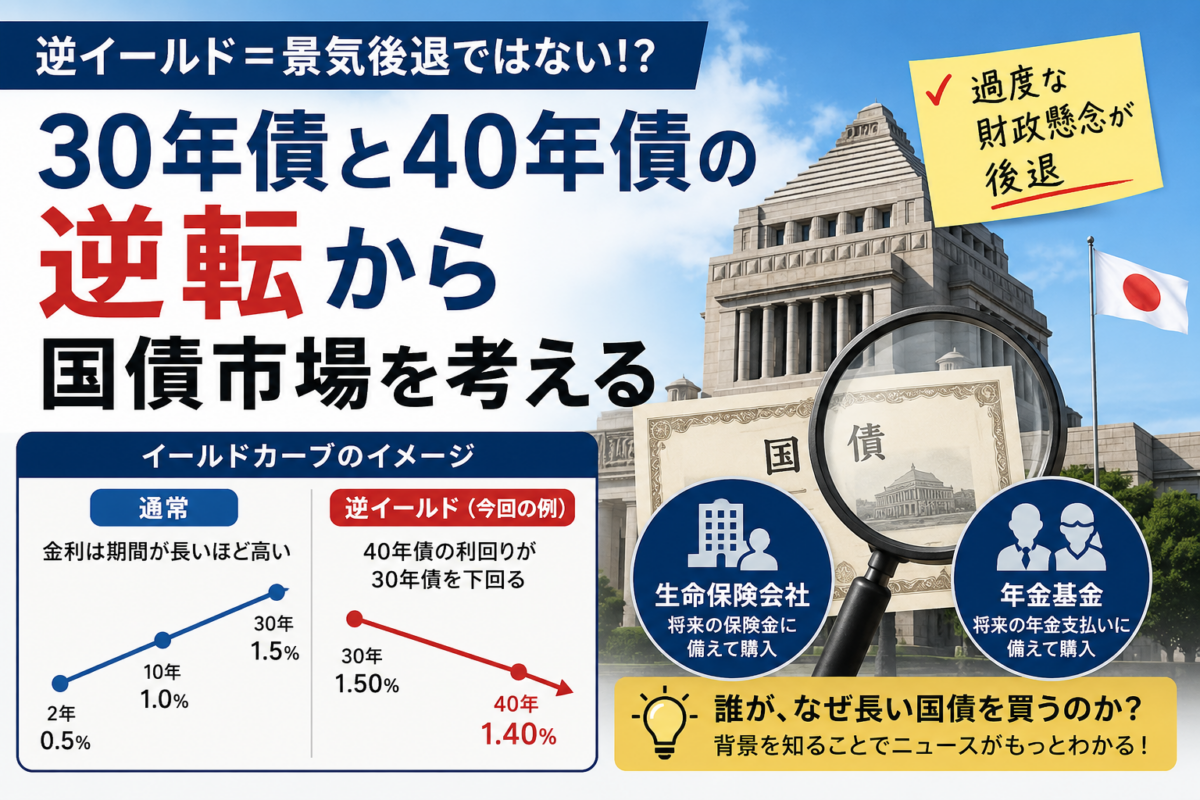
「逆イールド=景気後退」ではない? 30年債と40年債の逆転から国債市場を考える

新聞の経済面を読んでいると、ときどき出てくるのが**「逆イールド」**という言葉です。

なんとなく難しそうですが、意味そのものはそれほど複雑ではありません。

普通は、お金を長く貸すほど金利が高くなります。

たとえば、

  • 2年間貸す → 金利1%
  • 10年間貸す → 金利2%

という具合です。

10年も貸せば、その間にインフレが起きるかもしれませんし、経済情勢も変わるかもしれません。「長く貸すんやから、その分ちょっと金利を高くしてよ」というのは自然な話です。

ところが、これが逆転することがあります。

短い期間の金利 > 長い期間の金利

となるのが「逆イールド」です。

逆イールドが起きると景気後退?

特に有名なのが、米国の2年国債と10年国債などで起きる逆イールドです。

中央銀行がインフレを抑えるために政策金利を上げると、短期の金利が高くなります。

ところが市場では、

「こんなに金利を上げたら、そのうち景気が悪くなるんちゃう?」

「そうなったら中央銀行は利下げするんちゃう?」

という予想が出てきます。

将来の金利低下を予想した投資家が長期国債を買うと、長期国債の価格が上がり、利回りは下がります。

その結果、

短期金利 > 長期金利

という逆イールドが発生するわけです。

そのため、逆イールドはしばしば**「景気後退の前触れ」**としてニュースになります。

では、30年債と40年債が逆転したら?

ところが、2026年5月27日の日経新聞には、

「超長期ゾーンで逆イールド発生 過度な財政懸念が後退」

という記事が掲載されました。

国内債券市場で、

40年国債の利回り < 30年国債の利回り

という現象が起きたというのです。

「逆イールドや! ということは日本もこれから不景気になるの?」

と思ってしまいそうですが、ここは少し注意が必要です。

今回の30年債と40年債の逆転は、一般に景気後退のシグナルとして注目される「短期債と長期債の逆イールド」とは性格が違います。

30年も40年も、どちらも超長期国債だからです。

重要なのは「誰が買っているか」

30年債や40年債を積極的に購入するのは、生命保険会社や年金基金などの機関投資家です。

なぜそんなに長い国債を買うのでしょう。

生命保険会社なら、今受け取った保険料に対して、何十年も先に保険金を支払う可能性があります。

年金も同じです。

つまり、

「何十年も先にお金を支払わなければならない」

という事情があります。

そのため、

「40年間、一定の利回りが確保できる国債」

には大きな意味があります。

超長期国債の金利が十分高くなれば、

「この利回りなら40年債を買っておこう」

という需要が出てきます。

40年債がたくさん買われれば価格は上がります。

そして、ここが国債の少しややこしいところですが、

国債価格が上がると、利回りは下がります。

その結果、40年債の利回りが30年債を下回ることもあるわけです。

「過度な財政懸念が後退」とは?

今回の記事のタイトルには、もう一つ重要な言葉があります。

「過度な財政懸念が後退」

です。

日本は多額の政府債務を抱えています。

市場が、

「これから国債を大量に発行するのでは?」

「日本の財政は大丈夫なのか?」

と心配すると、超長期国債が売られやすくなります。

国債が売られると、

国債価格↓ → 利回り↑

となります。

反対に、そうした不安が少し和らげば、

「そこまで心配しなくてもいいのでは」

と超長期国債を買う動きが戻ってきます。

今回の40年債利回りの低下には、こうした事情もあると考えられるわけです。

同じ「逆イールド」でも意味が違う

ここが今回の記事で一番おもしろいところです。

「逆イールド」という同じ言葉でも、

2年債と10年債の逆イールド

と

30年債と40年債の逆イールド

では、読み方が違います。

前者なら、

「市場が将来の景気悪化や利下げを予想しているのでは?」

という視点が重要になります。

一方、後者なら、

「生命保険会社などが40年債を買っているのでは?」

「国債の需給関係が変化したのでは?」

「財政への警戒感が変わったのでは?」

といった点も見なければなりません。

したがって、

逆イールドが発生した=これから景気後退する

と機械的に判断するのは早すぎます。

経済ニュースは「用語」より「なぜ?」が大切

経済ニュースを読んでいると、「逆イールド」「長期金利」「国債利回り」など、難しそうな言葉が次々と登場します。

でも、用語を丸暗記する必要はありません。

今回なら、

なぜ40年債が買われたのか?

と考えてみる。

すると、

40年債が買われる
↓
40年債の価格が上がる
↓
40年債の利回りが下がる
↓
30年債の利回りを下回る
↓
逆イールドになる

という流れが見えてきます。

経済ニュースは「○○が起きたら△△」と覚えるより、

「なぜ、そうなったんやろ?」

と一段掘り下げて考えたほうが、ずっとおもしろくなります。

今回の記事は、まさにその好例ではないでしょうか。
参考
https://anchimoessaylab.com/blog/1712/

Categories
ブログ

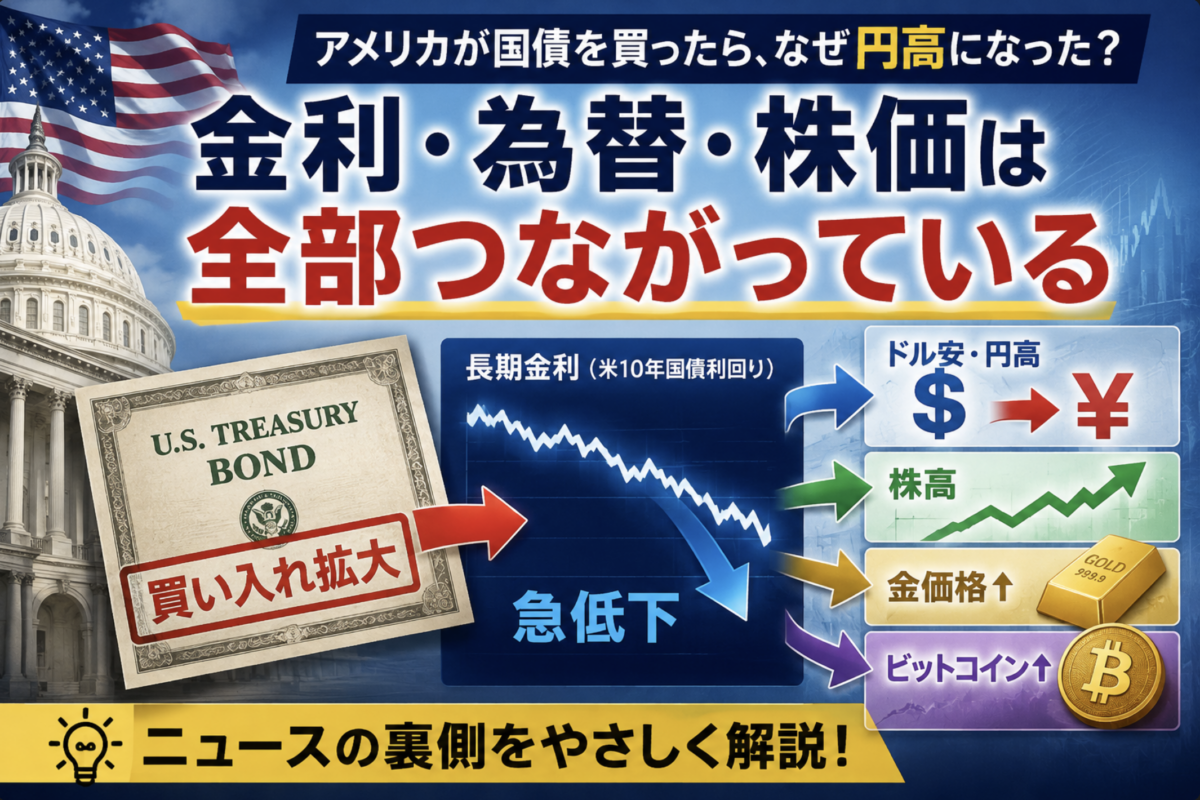
アメリカが国債を買ったら、なぜ円高になった?――金利・為替・株価は全部つながっている

「アメリカの長期金利が急低下し、円相場は1ドル158円台に」

こんなニュースを見て、

「……で、なんで?」

と思った人も多いのではないでしょうか。

国債の話をしていたはずなのに、いつの間にか円高になり、株価が上がり、さらには金やビットコインまで買われている。

一見するとバラバラのニュースに見えます。

ところが実は、全部つながっています。

今回は2026年8月20日付の日本経済新聞「米欧の長期金利が急低下、買い入れ奏功 ドル全面安で円158円台前半」を題材に、この「つながり」を高校生でも分かるように考えてみましょう。

きっかけはアメリカ政府の「国債を買います」

今回の出来事のスタートは、アメリカの財務省でした。

米財務省が、すでに市場に出回っている長期の国債を、これまでより多く買い戻すと発表したのです。

すると市場では米国債が一気に買われました。

その結果、

国債価格が上昇 → 長期金利が低下

しました。

ここで、

「ちょっと待って。国債が買われたのに、なんで金利は『下がる』の?」

と思った人。

そこが今回の最大のポイントです。

国債の価格と金利は「逆」に動く

国債には利息がつきます。

ものすごく単純化して、100万円で買うと毎年5万円の利息をもらえる国債があったとしましょう。

このときの利回りは、

5万円 ÷ 100万円 = 5%

です。

ところが、この国債が人気になって価格が110万円になったらどうでしょう。

もらえる利息が5万円のままだとすると、

5万円 ÷ 110万円 ≒ 4.55%

です。

つまり、

国債価格が上がると、利回りは下がる。

反対に、

国債価格が下がると、利回りは上がる。

金融ニュースを読むときには、

債券価格↑ = 金利↓

これだけでも覚えておくと、かなりニュースが読みやすくなります。

今回は「慌てて買った人」もいた

しかも今回、米国債を買ったのは普通の投資家だけではありません。

それまで市場では、

「アメリカの長期金利はまだ上がるんちゃうか?」

と考えて、米国債の価格下落を見込んでいた投資家がいました。

ところが突然、米財務省が、

「長期国債をもっと買い戻します」

と発表。

国債価格が上がり始めます。

「これはまずい!」

国債価格の下落を予想していた投資家も、損失を避けるため慌てて国債を買い戻します。

つまり、

政府が買う
→ 投資家も買う
→ 売っていた投資家まで慌てて買い戻す

という状態になったわけです。

そのため国債価格が急上昇し、逆に長期金利は急低下しました。

でも、なんでそれが「円高」になるの?

ここからが面白いところです。

アメリカの金利が高いと、

「ドルを持ってアメリカで運用した方が有利やな」

と考える投資家が増えます。

ところが米国の金利が下がれば、ドルで運用する魅力が少し低下します。

すると、

米金利低下
↓
ドルの魅力低下
↓
ドルが売られる
↓
ドル安

となります。

ドルと円の関係で考えれば、

ドル安=円高

です。

今回も米財務省の発表前には1ドル159円台前半だった円相場が、一時158円近辺まで円高になりました。

国債のニュースだったはずなのに、ここで為替につながりました。

さらに株価まで上がった

話はまだ続きます。

金利が下がることは、一般に企業にとってプラスに働きます。

企業は工場を建てたり、新製品を開発したり、AIに投資したりするとき、銀行から借りたり社債を発行したりして資金を集めます。

金利が高ければ、その負担は大きくなります。

逆に金利が下がれば、

企業がお金を調達しやすくなる
→ 投資しやすくなる
→ 業績への期待が高まる
→ 株が買われやすくなる

という流れが生まれます。

実際、今回も米国の長期金利低下を受けてダウ平均株価は上昇しました。

さらに金(ゴールド)やビットコインにも買いが広がりました。

全部一本につなげてみよう

ここまでの話を整理すると、こうなります。

米財務省
「長期国債をもっと買います」

↓

米国債が買われる

↓

国債価格↑

↓

長期金利↓

ここから二方向に枝分かれします。

一つは、

米金利↓
→ ドルの魅力↓
→ ドル売り
→ ドル安・円高

もう一つは、

米金利↓
→ 企業の資金調達負担への懸念↓
→ 株高

さらに金やビットコインなどにも資金が流れました。

「国債」「金利」「為替」「株価」。

学校では別々の用語として習いますが、現実の経済では全部つながっているわけです。

じゃあ、アメリカの金利問題は解決した?

ここで、

「ほな、アメリカ政府が国債を買い続けたらええやん」

と思うかもしれません。

ところが、そんなに簡単ではありません。

今回の記事が後半で指摘しているのは、まさにそこです。

そもそもアメリカの長期金利が上昇していた背景には、

  • 巨額の財政赤字への懸念
  • インフレが高止まりする不安
  • AI関連企業などによる巨額の資金調達
  • 国債と企業の社債が投資家のお金を奪い合う状況

などがあります。

今回、財務省が国債を買い戻したからといって、これらの問題そのものが消えたわけではありません。

そのため市場関係者の見方も分かれています。

「今回をきっかけに長期金利は下がっていくのではないか」

という見方もあれば、

「いやいや、財政赤字などの根本的な問題は何も変わっていない」

という見方もあります。

経済ニュースは「矢印」で読むと面白い

経済ニュースには、「長期金利」「国債利回り」「為替」「財政赤字」など、難しそうな言葉がたくさん出てきます。

でも、単語を一つずつ暗記するだけでは、なかなか面白くありません。

それよりも、

「これが動いたら、次に何が動く?」

と矢印で考えてみる。

今回なら、

国債買い
→ 国債価格上昇
→ 金利低下
→ ドル安
→ 円高

という具合です。

こうして因果関係を追っていくと、バラバラだったニュースが一つのストーリーとして見えてきます。

そして、もう一段深く考えるなら、

「なぜそもそもアメリカの長期金利は上がっていたのか?」

という問いにたどり着きます。

そこには財政赤字やインフレ、政府への信用といった問題があります。

経済ニュースを読む面白さは、数字そのものよりも、実はこの**「なぜ?」を矢印でつないでいくこと**にあるのかもしれません。