投資の世界には、長い間「王道」とされてきた考え方があります。
それが、
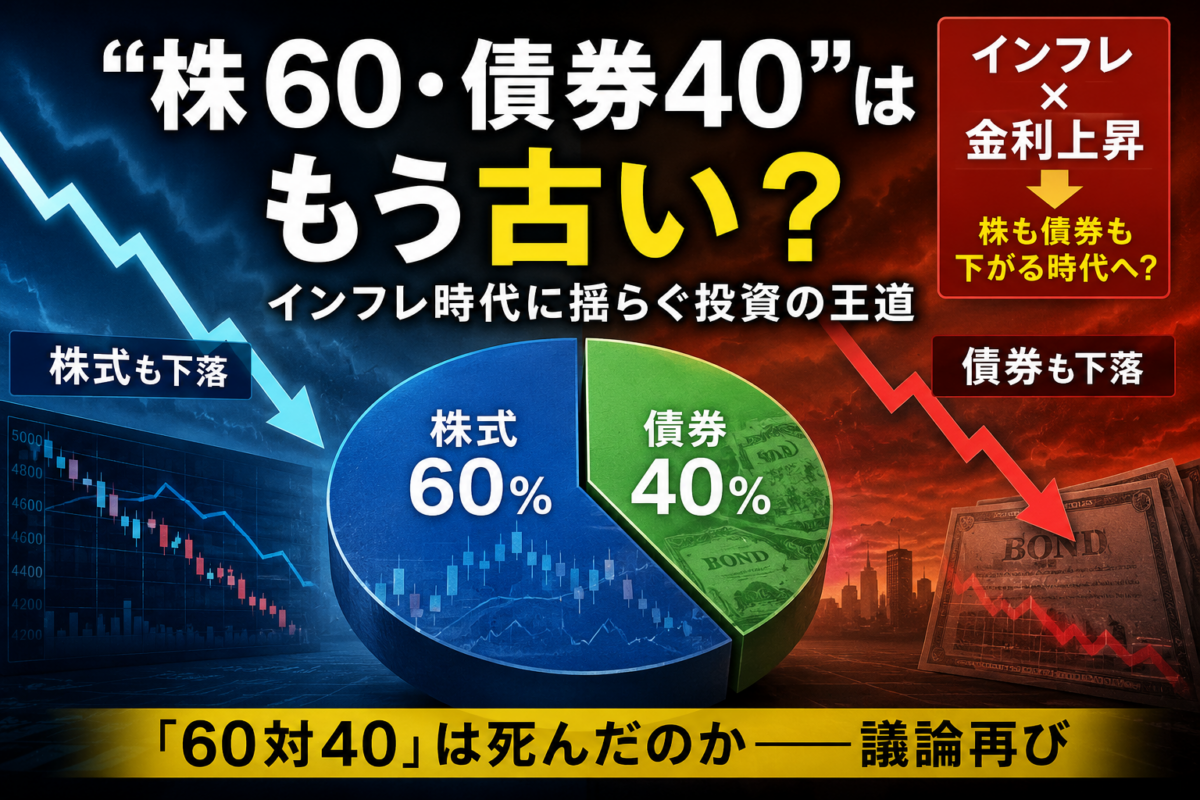
株式60%・債券40%
という資産配分です。
いわゆる「60対40」の投資戦略です。
株だけに投資すると値動きが大きすぎる。そこで、比較的安定した債券も組み合わせることで、資産全体の値動きを抑える。
年金運用などでも長年使われてきた、非常に有名な考え方です。
ところが最近、米国の市場関係者の間で、
「60対40はもう通用しないのではないか」
という議論が再び出てきています。
いったい何が起きているのでしょうか。
株が下がれば、債券が助けてくれる
そもそも、なぜ株式60%、債券40%なのでしょう。
ポイントは、
株式と債券は違う動きをすることが多い
という点です。
景気が悪くなったとします。
企業の利益が減ると予想されれば、株価は下がります。
一方、景気が悪くなると、中央銀行は経済を支えるために金利を下げることがあります。
金利が下がると、すでに発行されている債券の価値は相対的に高くなり、債券価格は上がりやすくなります。
つまり、
株価は下がる
一方で、
債券価格は上がる
ということが起こります。
株で損をしても、債券がクッションになってくれるわけです。
これが60対40の基本的な考え方です。
ところがインフレが起きると話が変わる
問題は、物価が大きく上昇する「インフレ」の時代です。
インフレがひどくなると、中央銀行は物価上昇を抑えるために金利を上げます。
すると債券価格は下がります。
なぜでしょう。
たとえば、昔発行された債券の利回りが3%だったとします。
ところが金利が上昇し、新しく発行される債券なら5%の利回りが得られるようになりました。
そうなると、わざわざ3%しかもらえない古い債券を買いたい人は減ります。
そこで古い債券は、価格を下げなければ売れなくなります。
つまり、
金利が上がると、債券価格は下がる
のです。
しかも株価まで下がる
さらに困ったことがあります。
金利上昇は株式にもマイナスになる場合があります。
企業がお金を借りる際の金利が高くなれば、設備投資などをしにくくなります。
住宅ローンや自動車ローンの金利も上がれば、消費も弱くなります。
その結果、企業の利益が減るのではないかと考えられ、株価にも売り圧力がかかります。
さらに投資家から見れば、
「安全性の高い国債でかなりの金利がもらえるなら、わざわざリスクの高い株を買わなくてもいいのでは?」
という選択肢も出てきます。
つまり高インフレと利上げの局面では、
株価が下がる
だけでなく、
債券価格も下がる
ことがあります。
これでは、60対40の最大のメリットだった、
「株が下がったときに債券が助けてくれる」
という関係が崩れてしまいます。
2022年に実際に起きた
この問題がはっきり表れたのが2022年です。
新型コロナ後の供給網の混乱や、ロシアによるウクライナ侵略などを背景に、米国のインフレ率は急上昇しました。
2022年6月には、米国の消費者物価指数の上昇率が前年同月比9.1%に達しました。
約40年ぶりの高い水準です。
そこで米連邦準備理事会、FRBは猛烈な勢いで利上げしました。
政策金利は年初のほぼ0%から、年末には4%台まで上昇しました。
その結果、
債券価格は下落。
そして株式市場も大きく下落しました。
S&P500種株価指数は2022年の1年間で約19%下落しました。
つまり、この年は、
株も下がる、債券も下がる
という60対40にとって非常に厳しい状態になったのです。
では、なぜ今まで60対40はうまくいったのか
ここが面白いところです。
60対40が非常にうまく機能した時代は、主に1980年代以降です。
この時期は長期的に見ると、インフレ率が低下していく時代でした。
物価が比較的安定していれば、景気が悪くなったとき中央銀行は安心して金利を下げられます。
すると、
景気悪化
↓
株価下落
↓
中央銀行が利下げ
↓
金利低下
↓
債券価格上昇
という流れが生まれます。
株と債券が互いを補う、60対40にとって理想的な環境だったわけです。
逆に言えば、
60対40がいつの時代でも万能だったわけではない
とも言えます。
低インフレという環境と非常に相性がよかったのです。
もう一つの問題は「インフレに勝てるか」
仮に投資で年間8%増えたとしましょう。
「8%も増えたなら十分では?」
と思うかもしれません。
しかし、その年に物価が10%上昇していたらどうでしょう。
100万円が108万円になっても、商品やサービスの値段はそれ以上に上がっています。
実際に買えるモノの量は減っているかもしれません。
投資では、単に資産額が増えたかどうかだけではなく、
インフレを差し引いても資産価値が増えているか
を見る必要があります。
この記事で紹介されている分析では、1940年代や1970年代にもインフレが急上昇し、60対40の投資リターンが事実上帳消しになる時期があったとされています。
つまり、
60対40だからインフレにも安心
というわけではないのです。
そこで「株と債券以外」にも分散する
こうした問題から、大規模な年金基金や大学基金などでは、株式と債券だけでなく、さまざまな資産を組み合わせるようになっています。
たとえば、
不動産、コモディティ、プライベートエクイティ、プライベートクレジット、ヘッジファンド
などです。
考え方はシンプルです。
株と債券の2種類だけではなく、値動きの理由が異なる資産にも分散する
ということです。
特にインフレ局面では、原油や金などの実物資産が株や債券とは違った動きをする可能性があります。
なぜ今、「60対40死亡説」が再び出ているのか
最近の米国市場では、地政学的な緊張から原油価格が上昇し、再びインフレへの警戒が強まっています。
インフレが収まらなければ、FRBは利下げどころか利上げを検討する可能性もあります。
すると市場では、
金利上昇
が起こり、
債券価格には下落圧力がかかります。
同時に高金利は企業活動にも重荷となるため、株価にもマイナスになります。
つまり市場が恐れているのは、
「景気が悪くなれば債券が助けてくれる」という従来型の不況ではなく、インフレを伴いながら株も債券も下がる状況
なのです。
これは2022年とよく似ています。
本当に「60対40」は死んだのか
では、もう60対40という考え方には意味がないのでしょうか。
そこまで単純ではないと思います。
株と債券を組み合わせてリスクを分散するという考え方そのものは、今でも合理的です。
問題なのは、
「株が下がれば、必ず債券が上がる」
と考えてしまうことです。
60対40が特に強かったのは、低インフレと金利低下が続いた時代でした。
もし今後、インフレが以前より起こりやすい時代になれば、これまでの成功パターンがそのまま繰り返されるとは限りません。
つまり「60対40は死んだ」というより、
「60対40だけで安心できた時代が終わった可能性がある」
と考える方が近いのではないでしょうか。
投資の世界では、
「昔うまくいった方法だから、これからもうまくいく」
とは限りません。
経済環境が変われば、投資の常識も変わります。
今回の「60対40」を巡る議論は、そのことを非常によく表しているように思います。
参考
https://anchimoessaylab.com/blog/1754/
https://anchimoessaylab.com/blog/1712/
https://anchimoessaylab.com/blog/1786/