最近、アメリカの長期金利がかなり上がっています。
普通に考えれば、
「金利が上がったら住宅ローンも企業の借金も大変になるんやから、政府が何とか下げたらええやん」
と思いますよね。
ところが、それに対して、
「いやいや、そこを無理に下げたらアカン」
と猛烈に批判した人物がいます。
著名投資家のスタンレー・ドラッケンミラー氏です。
しかも批判された相手は、旧知の仲であり、かつて自分が指導していたスコット・ベッセント米財務長官。
いったい何があったのでしょうか。
米国の借金が40兆ドルを突破
まず背景にあるのが、アメリカ政府のものすごい借金です。
2026年8月、米国の政府債務はついに40兆ドルを突破しました。
日本円にすれば約6400兆円という、とんでもない金額です。
もちろん国の借金と家庭の借金を単純に同じものとして考えることはできません。
それでも借金が増え続ければ、
「アメリカ政府、大丈夫なん?」
と心配する投資家が増えてきます。
すると投資家は、
「米国債を買うんやったら、それなりに高い金利をもらわんと割に合わんで」
と考えるようになります。
その結果、米国債が売られたり、買われにくくなったりして、国債価格が下落します。
ここで覚えておきたいのが、
国債価格が下がると、国債の利回り=金利は上がる
という関係です。
つまり、
政府の借金が増える
→ 投資家が心配する
→ 国債を買うなら高い利回りが欲しくなる
→ 長期金利が上がる
という流れが起きているわけです。
米国の政府債務が40兆ドルを突破したのは2026年8月。長期国債の利回りも約20年ぶりの高水準まで上昇しました。
米財務省「ほな、国債を買います」
そこで動いたのが米財務省です。
財務省は、長期国債の**バイバック(買い戻し)**を拡大すると発表しました。
これまで1回あたり最大20億ドルだった長期国債の買い戻しを、少なくとも40億ドルへ倍増させます。
政府が国債を買えば、
国債への需要が増える
→ 国債価格が上がる
→ 国債利回りが下がる
となります。
つまり、
「長期金利が上がりすぎてるから、国債を買って少し下げましょう」
というわけです。
ところが市場はなかなか手ごわい。
発表直後には長期金利が下がったものの、その効果は長続きせず、翌日にはほぼ元に戻ってしまいました。 citeturn0news0turn0news24
そこに師匠が登場
ここで登場するのが、伝説的な投資家スタンレー・ドラッケンミラー氏です。
ベッセント財務長官とは、かつてジョージ・ソロス氏のファンドで一緒に働いた関係。ドラッケンミラー氏はベッセント氏のメンターでもありました。
その師匠が、弟子の政策に対して、
「それ、やったらアカンやつやで」
と公然と批判したわけです。
ドラッケンミラー氏が問題視したのは、国債を買うこと自体ではありません。
問題は何のために買うのかです。
「流動性管理」と「価格管理」は違う
たとえば金融市場がパニックになって、
「国債を売りたい人は山ほどいるのに、誰も買ってくれへん!」
という状態になったとします。
こうなると市場そのものが機能しません。
そんなときに政府や中央銀行が、
「よし、一時的に買います」
と出てくることには意味があります。
これは市場を正常に動かすための流動性管理です。
一方で、市場は普通に動いているのに、
「長期金利5%は政府として困るから、4%くらいになるよう国債を買おう」
となれば話は違います。
これは価格管理です。
ドラッケンミラー氏は、今回の米財務省の措置が後者に見えると批判しました。実際、当時の市場には2020年3月のような取引停止に近い混乱は見られなかった、と指摘しています。
金利は「うるさい警報装置」
では、なぜ長期金利を無理に下げてはいけないのでしょう。
ここが今回の話で一番面白いところです。
ドラッケンミラー氏は、米国の長期金利を財政規律を働かせる重要な市場シグナルと考えています。
つまり金利上昇は、市場から政府への
「ちょっと借金増やしすぎちゃいます?」
という警告なのです。
ところが政府が国債を大量に買って金利を下げてしまったら、この警告が聞こえにくくなります。
たとえるなら火災報知器が鳴っているのに、
「うるさいなあ」
と電池を抜くようなものです。
確かに静かにはなります。
でも、
火事は消えてません。
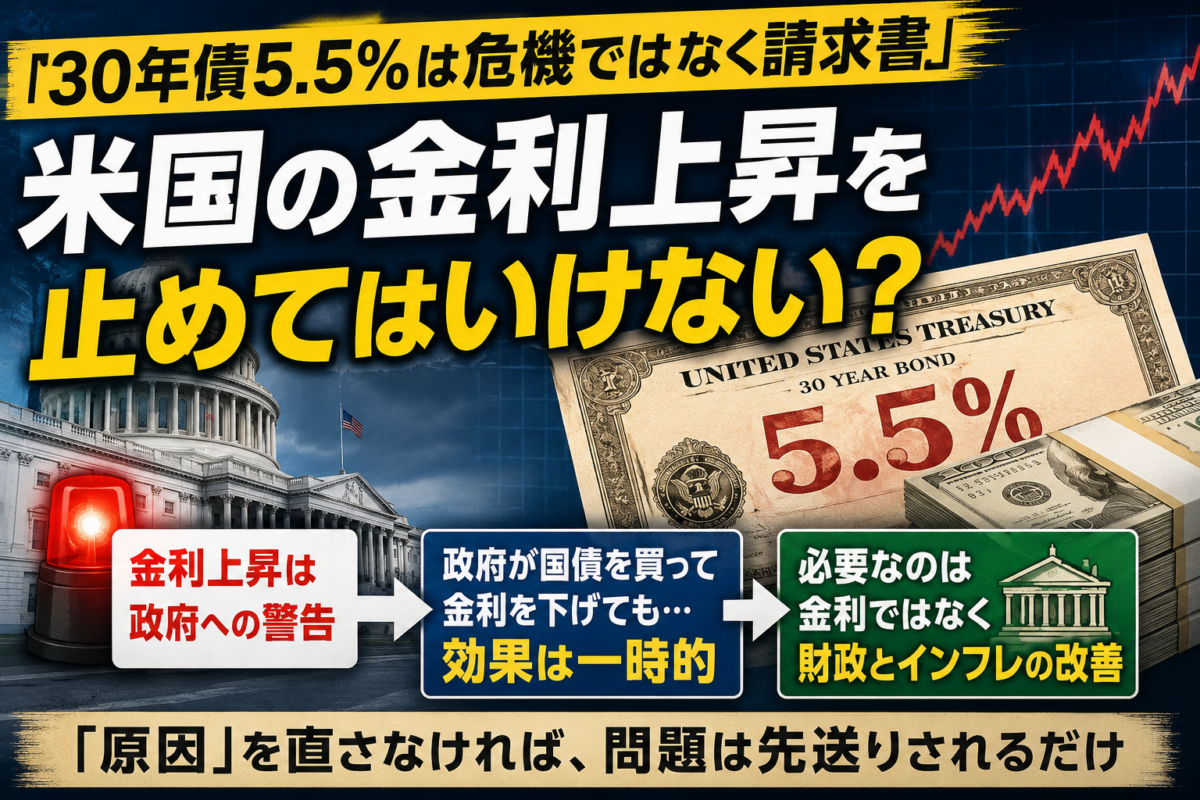
「30年債5.5%は危機ではなく請求書」
ドラッケンミラー氏の主張を象徴するのが、
「30年債が5.5%で取引されるなら、それは危機ではなく請求書だ」
という表現です。
なかなか強烈です。
レストランで好きなものを次々注文して、最後に3万円の伝票が来たとしましょう。
そこで、
「3万円なんて高すぎる!1万円に書き換えて!」
と言っても仕方ありません。
食べたものの結果が3万円なのですから。
ドラッケンミラー氏に言わせれば、米国の高い長期金利も同じです。
長年にわたって財政赤字を積み重ね、政府債務が40兆ドルを超え、さらにインフレへの警戒も残っている。
その結果として市場が、
「30年間お金を貸すなら5%以上は欲しい」
と言っている。
それは市場の異常ではなく、
これまでの財政運営に対する「請求書」やで
というわけです。
金利という「体温計」をいじっても熱は下がらない
別のたとえもできます。
長期金利を体温計だと考えてみましょう。
財政赤字やインフレという病気があって、
体温38.5℃
と表示された。
そこで、
「38.5℃は困るなあ」
と体温計を細工して、
36.5℃
と表示させたところで、病気が治ったわけではありません。
必要なのは、
体温計の数字を変えることではなく、熱の原因を治すこと
です。
経済も同じです。
長期金利が高いなら、
「国債を買って金利を下げよう」
ではなく、
「なぜ市場は高い金利を要求しているのか」
を考えるべきだというのがドラッケンミラー氏の主張です。
では、どうすれば金利は下がる?
答えはシンプルですが、実行するのは大変です。
政府が財政赤字を減らす。
たとえば歳出を削減したり、税収を増やしたりする。
すると、
財政赤字縮小
→ 国債を大量発行する必要が小さくなる
→ 米国財政への不安が減る
→ 米国債が買われる
→ 長期金利が自然に下がる
という流れが期待できます。
インフレを抑えることも重要です。
要するに、
金利を直接下げるのではなく、市場が「低い金利でも米国債を買って大丈夫」と思える状態を作る。
こちらが本筋だというわけです。
日本にとっても他人事ではない
この記事では日本銀行のYCC(イールドカーブ・コントロール)にも触れています。
日本がデフレだった時代には、日銀が大量に国債を買って長期金利をゼロ近辺に抑えることができました。
しかし物価が上がり、経済環境が変われば、ずっと同じ金利に抑え込むのは難しくなります。
そして日本も巨額の政府債務を抱えています。
つまり、
「政府が望む金利」と「経済の実態に合った金利」が大きくズレたとき、政府や中央銀行はいつまで市場に勝てるのか
という問題は、決してアメリカだけの話ではありません。
市場は時々、嫌なことを言う
株式市場や債券市場というと、
「投資家がお金もうけをする場所」
というイメージがあります。
でも市場にはもう一つ重要な役割があります。
政府や企業に都合の悪いことも、価格という数字で容赦なく伝えることです。
「その会社、ちょっと危ないで」
なら株価が下がる。
「その国、借金増やしすぎちゃう?」
なら国債の金利が上がる。
もちろん市場が常に正しいわけではありません。一時的にパニックになったり、逆に楽観的になりすぎたりすることもあります。
そんなときには政府や中央銀行の介入が必要になる場合もあります。
ただし、
都合の悪い市場のメッセージを消すために介入するのは別の話。
今回ドラッケンミラー氏が言いたかったのは、そこなのでしょう。
「30年債5.5%は危機ではなく請求書」。
なかなか耳の痛い言葉です。
でも、健康診断の結果と同じで、耳の痛い数字ほど消してはいけないのかもしれません。
数字を変えるのではなく、数字が悪くなった原因を変える。
今回の米国債をめぐる騒動は、そんな当たり前だけれど難しいことを教えてくれているように思います。
参考
https://anchimoessaylab.com/blog/1754/
https://anchimoessaylab.com/blog/1712/